La crisi del costruttore bavarese racconta una trasformazione profonda dell’industria automobilistica europea: la Cina non garantisce più i margini di ieri e la transizione tecnologica impone di ripensare prodotti, costi e organizzazione.
Per anni BMW ha rappresentato uno dei modelli più solidi dell’industria automobilistica europea. Un marchio riconoscibile, un posizionamento premium, una gamma capace di difendere prezzi e marginalità e, soprattutto, una presenza in Cina che ha contribuito in maniera determinante alla redditività del gruppo. Oggi anche questo equilibrio mostra evidenti segnali di difficoltà.
I numeri comunicati a inizio novembre sono eloquenti. BMW ha rivisto per la seconda volta in cinque mesi le prospettive economiche del 2026, portando la previsione del margine operativo della divisione automotive a un intervallo compreso tra -0,5% e +0,5%, contro il precedente 1-3%. Un risultato lontanissimo dall’obiettivo strutturale dell’8-10%.
Nel terzo trimestre il gruppo ha registrato ricavi per 30,4 miliardi di euro, in diminuzione di circa il 6%, e un utile ante imposte di 2,1 miliardi, in calo dell’11%. Il margine operativo automobilistico si è fermato al 3,4%, rispetto al 5,2% dell’anno precedente.
Attenzione, però: BMW non è improvvisamente diventata un’azienda incapace di generare utili. La revisione delle prospettive incorpora gli oneri straordinari legati alla riorganizzazione, mentre il margine operativo previsto prima di questi interventi rimane superiore al 2%. È proprio questa distinzione a rendere interessante la vicenda: il gruppo sta sacrificando una parte della redditività immediata per tentare di ricostruire quella futura.
Il piano comprende una riduzione prevista di circa 8.000 posti di lavoro in Germania, principalmente nelle funzioni amministrative e di sviluppo, attraverso un programma concordato di uscite volontarie. Un intervento significativo per un costruttore storicamente associato a qualità, competenze ingegneristiche e solidità industriale.
Ma il vero terremoto arriva dalla Cina.
Nei primi nove mesi del 2026 le vendite BMW sul mercato cinese sono diminuite del 22%. Per anni la Cina è stata il grande moltiplicatore dei risultati dei costruttori premium tedeschi. Una domanda crescente, clienti disposti a riconoscere un sovrapprezzo ai marchi occidentali e volumi capaci di sostenere importanti investimenti industriali.
Oggi quel mercato è profondamente cambiato. I costruttori locali hanno recuperato terreno nella tecnologia, nel software, nell’elettrificazione e nella qualità percepita. Soprattutto, riescono a proporre prodotti competitivi con strutture di costo e tempi di sviluppo spesso più favorevoli.
La riconoscibilità del marchio continua a contare, ma non garantisce più automaticamente la disponibilità a pagare un prezzo superiore.
È qui che la vicenda BMW si collega alla crisi più generale dell’automotive europeo.
I costruttori devono finanziare contemporaneamente motorizzazioni tradizionali, ibride ed elettriche, nuove piattaforme, batterie, software e sistemi digitali. Nel frattempo i mercati maturi non crescono abbastanza da assorbire senza difficoltà questa moltiplicazione degli investimenti.
Più tecnologie, più modelli, più complessità. Ma non necessariamente più clienti.
Le economie di scala, sulle quali è stata costruita l’industria automobilistica del Novecento, diventano sempre più difficili da realizzare. E quando i volumi si frammentano, aumentano i costi unitari, si comprimono i margini e diventa inevitabile intervenire sulle strutture.
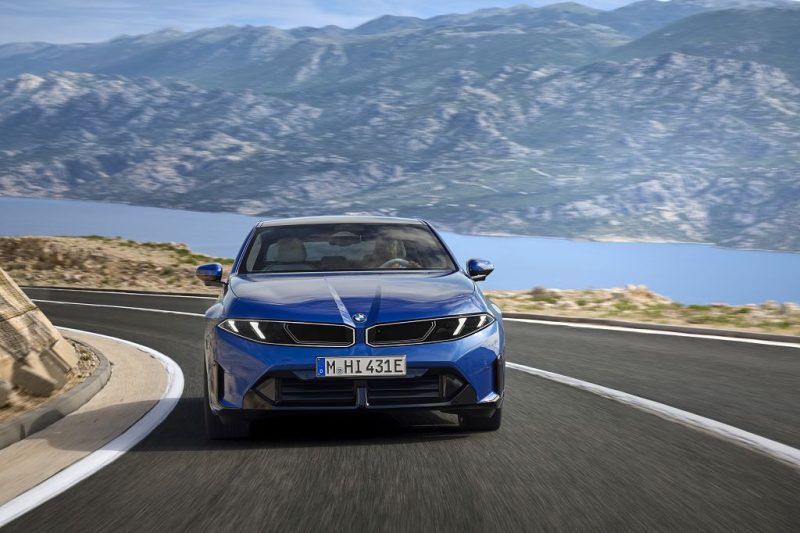
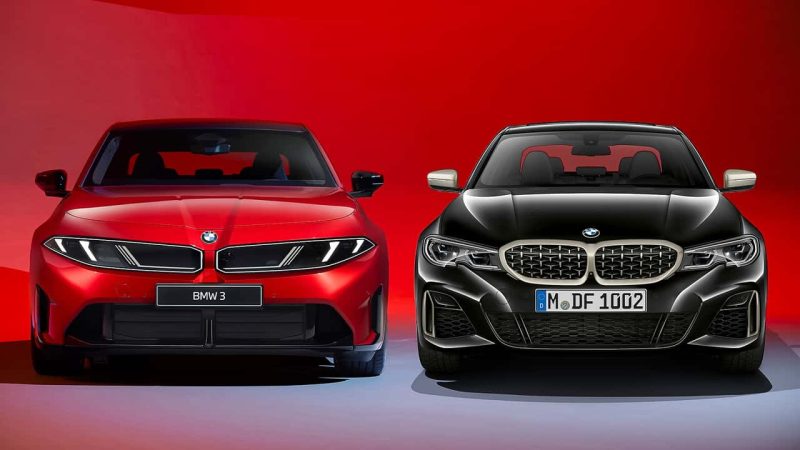
BMW punta sulla Neue Klasse, la nuova generazione di prodotti e tecnologie elettriche, per recuperare competitività. Il progetto promette maggiore efficienza e una razionalizzazione delle architetture precedenti. L’azienda ha infatti annunciato di voler accelerare l’uscita di alcune vecchie generazioni tecnologiche.
È una scelta industriale importante: non basta aggiungere nuovi modelli, bisogna anche eliminare complessità.
La stessa logica riguarda la distribuzione. Ogni nuova piattaforma e ogni tecnologia richiedono formazione, aggiornamenti, attrezzature, ricambi e investimenti delle reti commerciali e di assistenza. Costi che diventano più difficili da sostenere quando i volumi per singolo modello diminuiscono.
Il futuro premierà probabilmente chi saprà coniugare due qualità apparentemente semplici: riconoscibilità e convenienza.
La prima permette di distinguersi in un mercato sempre più affollato. La seconda convince il cliente che il valore ricevuto giustifica il prezzo richiesto. Per un marchio premium come BMW, convenienza non significa necessariamente essere economico, ma rendere evidente la superiorità del rapporto tra prezzo, contenuti, esperienza e valore nel tempo.
La crisi dei margini BMW non segna dunque la fine del premium tedesco. Segnala piuttosto la fine di un equilibrio nel quale la crescita cinese, la forza del marchio e le economie di scala rendevano sostenibile una complessità industriale crescente.
La sfida non sarà soltanto costruire automobili migliori. Sarà costruirle con meno complessità, venderle a clienti sempre più esigenti e mantenere redditizia l’intera catena del valore.
Perché nell’automotive del futuro non vincerà necessariamente chi avrà più modelli. Vincerà chi saprà concentrare la domanda su prodotti riconoscibili, desiderabili e convenienti, trasformando questa forza commerciale in volumi e margini sostenibili.